投資與資產管理中的風險識別與判斷指南
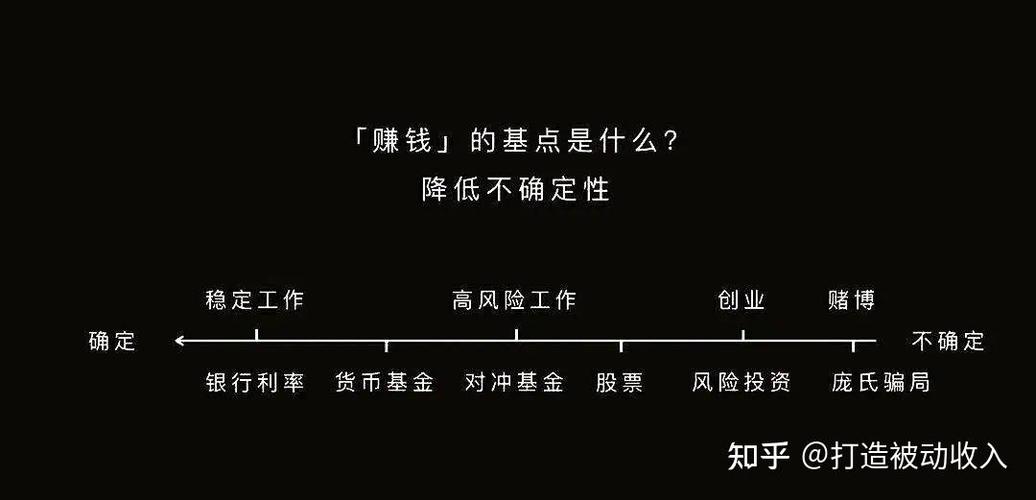
在投資與資產管理領域,風險識別與判斷是保障資本安全、實現收益目標的核心能力。無論是個人投資者還是專業機構,都需要建立系統化的風險管理框架。以下從風險來源、識別方法、判斷指標和管理策略四個維度,提供一套實用的分析指南。
一、投資與資產管理中的主要風險來源
- 市場風險:由經濟周期、利率變動、匯率波動、政策調整等因素引發資產價格下跌。例如股票市場整體下行、債券收益率驟升。
- 信用風險:交易對手或債務人無法履約,如債券違約、貸款壞賬、理財產品底層資產爆雷。
- 流動性風險:資產無法快速以合理價格變現,如持有非標資產、房地產或低成交量的股票。
- 操作風險:內部流程、人員失誤、系統故障或欺詐行為導致損失,典型如烏龍指、風控漏洞。
- 模型風險:估值模型、風險計量模型存在假設缺陷或參數錯誤,導致誤判。
- 政治與法律風險:監管變化、資產國有化、合同糾紛等。
- 集中度風險:投資過度集中于單一資產、行業或區域,放大波動沖擊。
二、風險識別的主要途徑
- 宏觀層面:監測GDP、CPI、PMI、利率、匯率等指標,評估經濟周期位置與政策基調。
- 行業層面:分析行業生命周期、競爭格局、監管趨勢,識別結構性風險。
- 資產層面:考察具體標的的財務質量、估值水平、歷史波動率、流動性指標。
- 組合層面:計算相關性矩陣、風險價值(VaR)、最大回撤、Beta系數等量化指標。
- 盡職調查:對管理團隊、底層資產、交易結構進行穿透式核查。
- 壓力測試:模擬極端場景(如金融危機、利率飆升200bp)下的組合表現。
- 情景分析:結合地緣政治、突發事件等定性因素預判潛在沖擊。
三、風險判斷的關鍵指標與原則
- 波動率與最大回撤:衡量資產價格波動幅度和歷史最差表現。
- 夏普比率、特雷諾比率:評估單位風險帶來的超額收益。
- 信用評級與利差:參考第三方評級,關注信用違約互換(CDS)價格。
- 流動性指標:買賣價差、日均成交量、持有期換手率。
- 風險限額管理:設定單一資產、行業、區域的敞口上限。
- 壓力測試結果:預設極端情景下的損失是否超出可承受范圍。
- 定性判斷原則:
- 不對稱性原則:警惕“收益有限、損失無限”的結構。
- 逆向思維:市場狂熱時審視風險,恐慌時尋找機會。
- 相關性突變:歷史上低相關資產在危機中可能同向下跌。
四、投資管理中的風險應對策略
- 分散化配置:跨資產、跨行業、跨地域分散,降低非系統性風險。
- 動態再平衡:定期調整資產權重,維持目標風險水平。
- 對沖工具:運用期權、期貨、CDS等衍生品對沖市場或信用風險。
- 止損與止盈紀律:設定機械式退出規則,避免情緒化決策。
- 壓力測試常態化:將極端情景納入日常決策流程,預留應急流動性。
- 持續監控與復盤:建立風險儀表盤,定期更新風險地圖。
- 制度與文化:完善風控制度,培育全員風險意識,避免過度冒險。
風險識別與判斷并非一次性工作,而是貫穿投資全周期的動態過程。投資者與資產管理人應結合定量指標與定性分析,從源頭識別風險、從組合角度判斷風險、從制度層面管理風險。唯有將風險意識內化為決策習慣,才能在長期投資中實現穩健增值。記住:控制住下行風險,收益自會隨之而來。
如若轉載,請注明出處:http://m.wanfor.cn/product/47.html
更新時間:2026-09-23 00:21:47